O SINPES analisou os balanços financeiros divulgados pelas maiores universidades de Curitiba e Região, trazendo um retrato da saúde financeira destas instituições de ensino e convocando professores e estudantes do ensino superior privado para participarem da Assembleia Geral online que vai debater medidas de mobilização contra a inércia patronal.
O Sindicato defende a recomposição integral da inflação medida pelo INPC entre março de 2025 e fevereiro de 2026 – 3,36% – mais reposição dos 6,22% que deixaram de ser incorporados aos salários há mais de cinco anos.
Participe da Assembleia
Dia: 08/10/2026 Hora: 17h Link de acesso: https://l1nq.com/8KMQMGK
Senha: 739153 ID: 839 1169 9963
Confira a análise dos balanços financeiros das universidades:
Cruzeiro do Sul
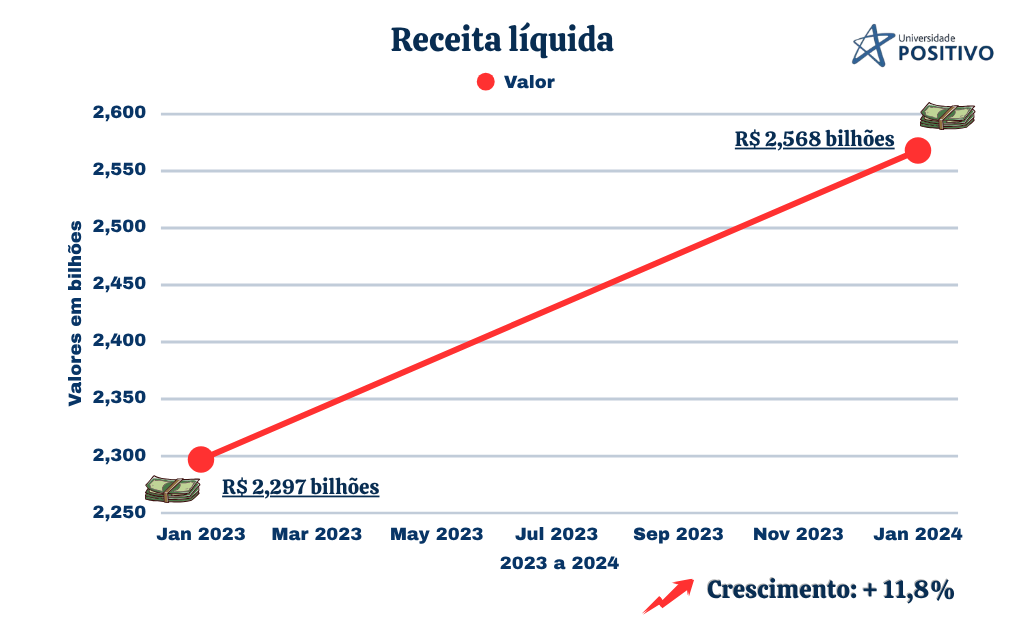
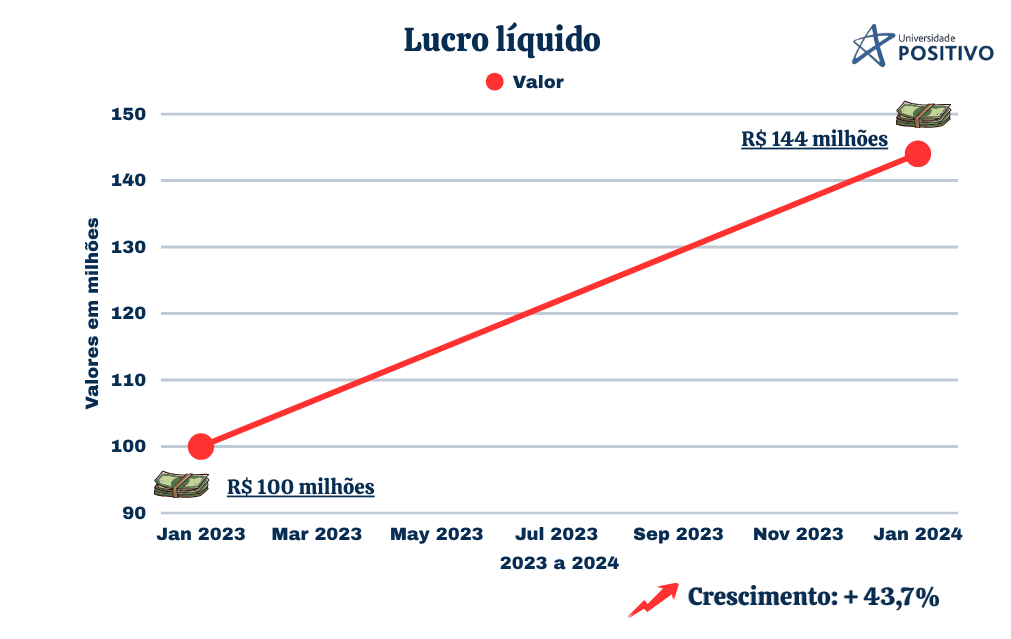
A Universidade Positivo/Cruzeiro do Sul teve um crescimento de mais de 11% em sua receita líquida apenas no ano de 2024. O lucro líquido do grupo educacional cresceu mais de 43% e o faturamento passou de R$ 2,5 bilhões apenas naquele ano.
É isso que revela o Relatório da Administração da Cruzeiro do Sul Educacional S.A., relativo ao exercício findo em 31 de dezembro de 2024:
Indicadores Financeiros (Consolidado 2024)
Crescimento Percentual
Receita Líquida: +11,8%.
Lucro Líquido: +43,7%.
EBITDA Ajustado: +12,0%.
A Cruzeiro do Sul cresceu muito em alunos e faturamento, mas principalmente conseguiu transformar esse crescimento em lucro alto e estabilidade operacional.
O balanço financeiro demonstra que as estratégias do grupo do grupo são:
– Expansão do EAD;
– Aumento das mensalidades;
– Automação com IA;
– Redução de custos;
– Expansão dos cursos de medicina;
A empresa faturou:
2023: R$ 2,297 bilhões
2024: R$ 2,568 bilhões
Crescimento: +11,8%.
Lucro líquido:
– 2023: R$ 100 milhões
– 2024: R$ 144 milhões
Crescimento: +43,7%.
O EBITDA
EBITDA (LAJIDA em português) significa “Lucros antes de Juros, Impostos, Depreciação e Amortização”. É um indicador financeiro que mede a eficiência operacional e o potencial de geração de caixa de uma empresa, ignorando efeitos financeiros, fiscais e contábeis. Mostra quanto dinheiro o negócio gera apenas com suas atividades principais.
EBITDA da Cruzeiro do SUL ajustado:
– 2023: R$ 684 milhões
– 2024: R$ 766 milhões
Crescimento: +12%.
A margem EBITDA ficou altíssima
Margem EBITDA:
– 29,8%.
Isso significa: de cada R$ 100 faturados, quase R$ 30 viram ganho operacional. Ou seja, a empresa conseguiu crescer sem perder rentabilidade.
O número de alunos cresceu muito
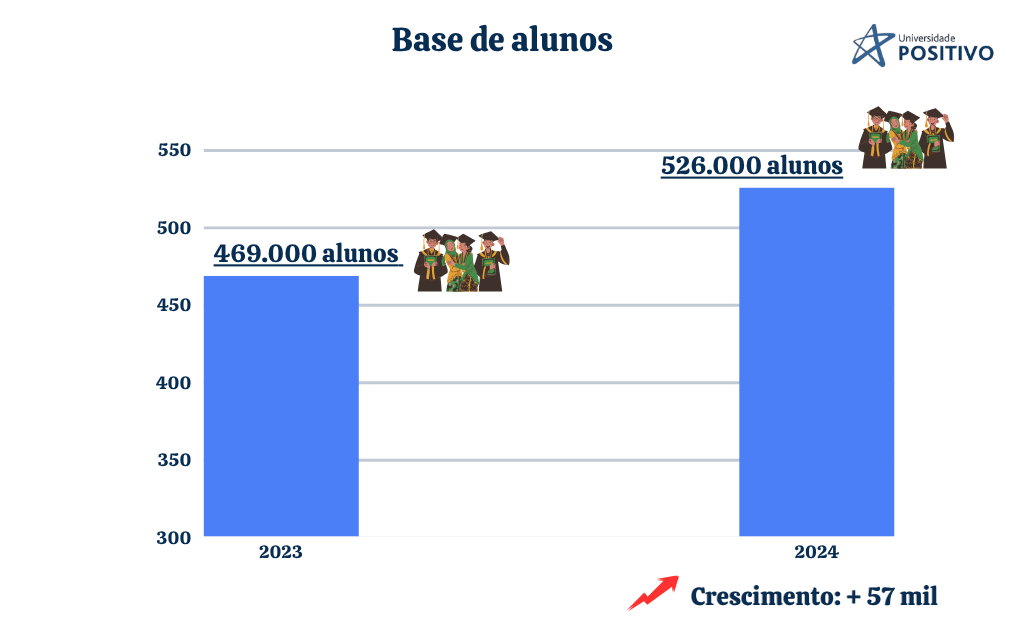
Base de alunos:
– 2023: 469 mil
– 2024: 526 mil.
Aumento: +57 mil estudantes.
Crescimento: +12,2%.
O EAD foi o grande destaque
O segmento digital cresceu: +14,9%.
A companhia alcançou o marco de 526 mil estudantes matriculados em 31 de dezembro de 2024. Esse número representa uma expansão de 12,2% em relação aos 469 mil alunos registrados ao final de 2023.
A base está distribuída da seguinte forma:
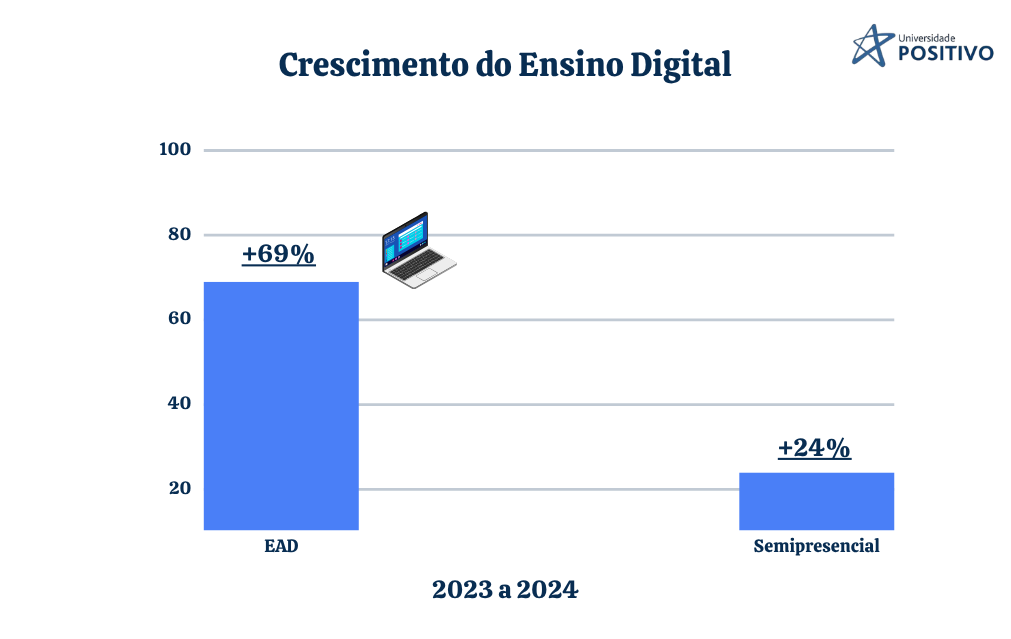
– Ensino Digital: 367 mil alunos (69,8% da base total).
– Ensino Presencial: 159 mil alunos (30,2% da base total).
Crescimento do Ensino Digital (EAD)
O segmento digital continua sendo o principal vetor de crescimento da instituição:
– Aumento da Base: O Ensino Digital apresentou um crescimento de 14,9% (ou 15% conforme mencionado em destaques) na comparação anual.
– Participação no Mix: A participação dos alunos do digital na base total subiu de 62% em 2020 para 69% em 2024.
– Cursos Semipresenciais: Houve um aumento relevante na participação desta modalidade, que agora perfaz 24% da base digital (+2,9 pontos percentuais versus 2023).
– Novas Ofertas: Foram criados 20 novos cursos à distância em 2024, encerrando o ano com um total de 790 cursos nesta modalidade.
O modelo digital permite: muito mais alunos; menos custo por estudante; menos necessidade de estrutura física; maior margem de lucro; uma aula pode atender milhares; menos professores proporcionalmente; menos campus; menos manutenção; menos custo operacional.
Aumento no valor de mensalidade (2023/2024) de mensalidades:
– Presencial: mensalidade média subiu 2%;
– Digital: mensalidade média subiu 4%.
Medicina continua sendo área premium
A compra da FAPI: adicionou 154 vagas de medicina.
Expansão Territorial
A Cruzeiro do Sul demonstra uma ampla capilaridade nacional e início de internacionalização:
– Presença Nacional: O Grupo atua em todos os estados brasileiros e no Distrito Federal.
– Infraestrutura: A rede é composta por 1.672 polos de educação a distância (EAD) e 28 campi de educação presencial.
– Expansão por M&A: Um marco importante de 2024 foi a aquisição da FAPI (Centro de Ensino Superior de Pinhais), localizada na região metropolitana de Curitiba/PR, o que adicionou 154 novas vagas anuais de Medicina ao portfólio.
– Vertical de Saúde: Além da FAPI, a companhia expandiu sua atuação em Medicina com 180 novas vagas via liminares em instituições já existentes (FSG, Ceunsp e Cesuca).
– Presença Internacional: O Grupo também está presente no Japão, onde mantém dois polos de EAD.
Fonte:
Grupo Vitru – Uniasselvi/Unicesumar
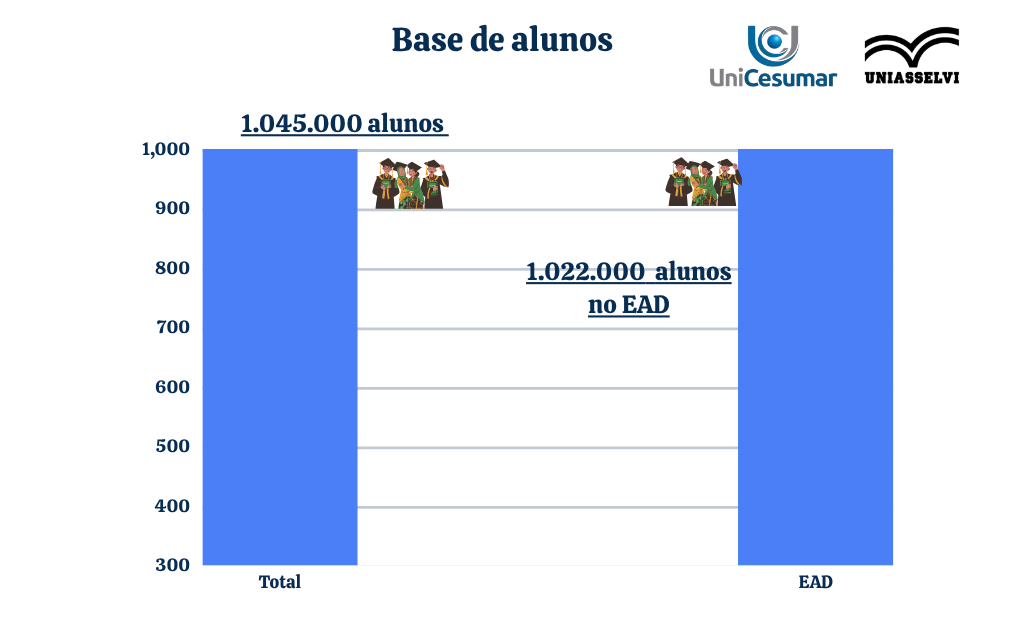
O Grupo Vitru (Vitru Educação) é o líder no mercado de ensino superior digital (EAD) no Brasil, controlando grandes marcas educacionais como a UNIASSELVI e a UniCesumar. Focado em graduação e pós-graduação, atende a uma base massiva que ultrapassa 1 milhão estudantes espalhados por todo o território nacional.
O relatório de resultados da Vitru Brasil, referente ao primeiro semestre de 2025, revela que o grupo faturou mais de R$ 1 bilhão apenas nos primeiros meses de 2025!
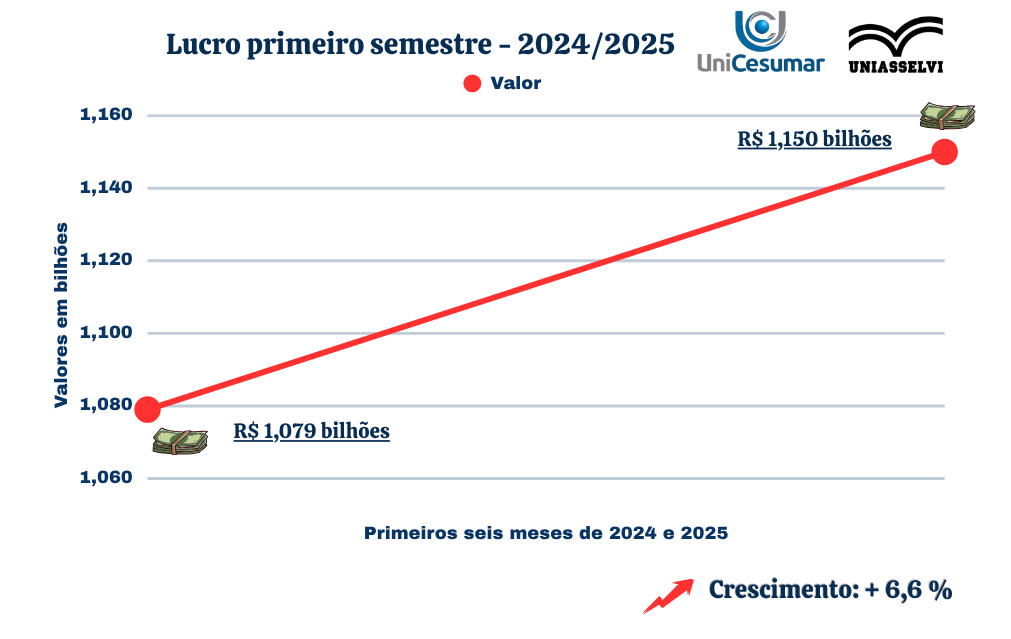
Lucro primeiro semestre de 2025:
A empresa faturou cerca de R$ 1,15 bilhão nos seis primeiros meses do ano.
Crescimento: 6,6% em comparação ao mesmo período de 2024.
O lucro líquido também disparou
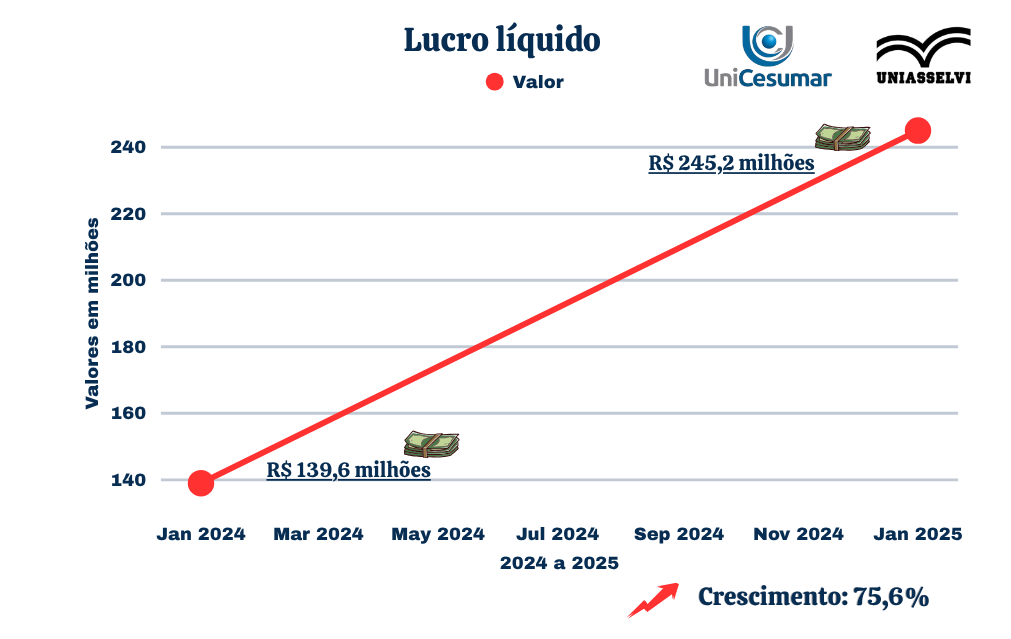
O lucro líquido ajustado chegou a R$ 245,2 milhões, alta de 75,6% em um ano.
EBITDA ajustado:
EBITDA (LAJIDA em português) significa “Lucros antes de Juros, Impostos, Depreciação e Amortização”. É um indicador financeiro que mede a eficiência operacional e o potencial de geração de caixa de uma empresa, ignorando efeitos financeiros, fiscais e contábeis. Mostra quanto dinheiro o negócio gera apenas com suas atividades principais.
Lucro: R$ 457,1 milhões.
A margem EBITDA ficou em 39,7%, o que significa que, de cada R$ 100 recebidos, quase R$ 40 viraram resultado operacional antes de impostos, juros e depreciação. Isso mostra uma operação extremamente lucrativa, que só perde para bancos e igrejas (algumas)!
Quantidade de alunos
A Vitru ultrapassou a marca de 1 milhão de estudantes matriculados, chegando a cerca de 1,045 milhão de alunos, com crescimento de 10,6%.
Boa parte disso vem da expansão do ensino a distância (EAD) e da educação continuada, além da grande rede de polos espalhados pelo país.
Deste montante, a grande maioria está concentrada no Ensino Digital (EAD), que soma 1.022,8 mil alunos (97,8% da base total).
O segmento presencial conta com 22,7 mil alunos.
Dentro do EAD, a graduação responde por 957,6 mil alunos, enquanto a pós-graduação possui 65,2 mil.
Crescimento do EAD
O ensino à distância continua sendo o motor de crescimento da companhia, apresentando avanços significativos tanto em volume quanto em receita:
Captação: A entrada de novos alunos na graduação EAD cresceu 13,4% no primeiro semestre de 2025 em relação ao mesmo período de 2024.
Base de Alunos: A base de estudantes de graduação EAD registrou uma alta de 12,0% na comparação anual.
Receita Líquida: O faturamento líquido proveniente da graduação EAD subiu 5,4% no semestre, atingindo R$ 809,3 milhões.
Educação Continuada: Este segmento, que inclui pós-graduação EAD e cursos técnicos, apresentou uma expansão de 21,3% na receita líquida no semestre.
Redução de despesas
Houve redução de despesas financeiras, melhora na geração de caixa e ganhos de eficiência após a integração com a Unicesumar. Essa união das operações teria gerado economia de aproximadamente R$ 77 milhões no semestre.
Expansão Territorial
A Vitru utiliza sua capilaridade como um dos principais pilares estratégicos para penetração em diversas regiões do país:
Rede de Polos: A companhia encerrou o semestre com 2.660 polos de ensino distribuídos por todo o Brasil, um aumento de 5,8% em relação ao segundo trimestre de 2024.
Presença Geográfica: Além dos polos, o grupo mantém oito campi presenciais em três estados diferentes.
Aquisição Estratégica: Em abril de 2025, a Vitru expandiu sua atuação no Nordeste ao adquirir a Foco Educacional Cursos Ltda., instituição de cursos técnicos sediada em Pernambuco.
Atuação Internacional: O documento menciona que a marca Unicesumar também mantém polos internacionais, embora estes não estejam contabilizados no número total de polos nacionais.
Grupo Ânima
O Grupo Ânima Educação é uma das maiores organizações privadas de ensino superior do Brasil, atuando como um ecossistema integrado que reúne mais de 330 mil estudantes e cerca de 18 mil educadores.
Segundo as informações financeiras trimestrais da Ânima Holding S.A., referentes ao período encerrado em 30 de setembro de 2024, o grupo teve uma receita líquida de quase R$ 3 bilhões apenas em 2024. Os dados referentes a 2025 não foram localizados nas pesquisas encetadas pelo departamento de jornalismo dos Sinpes por não se encontrarem disponíveis nos sítios eletrônicos oficiais.
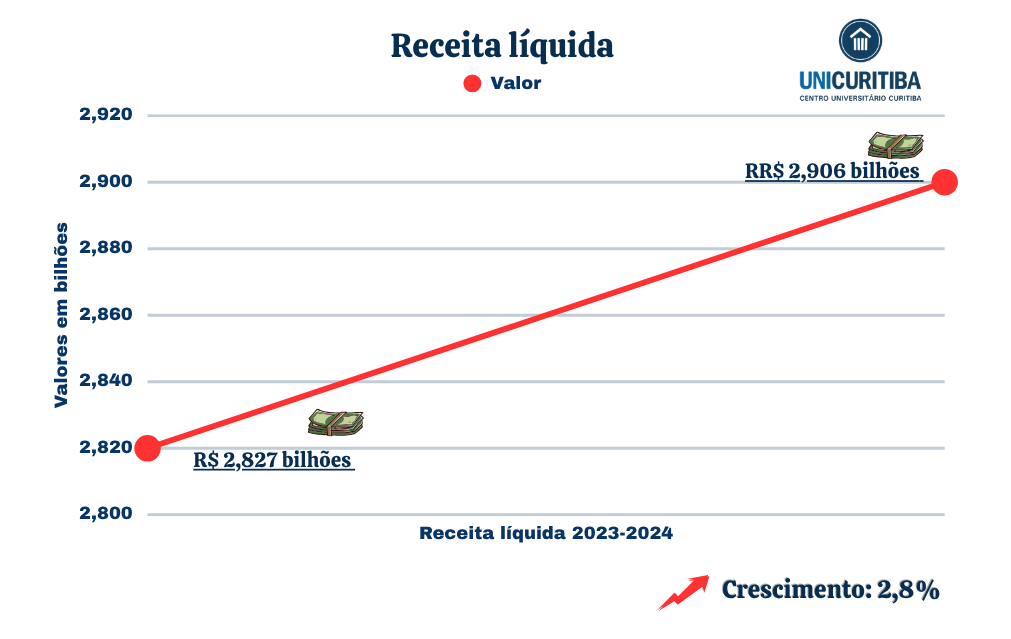
Receita líquida
– 2023: R$ 2,827 bilhões
– 2024: R$ 2,906 bilhões
Crescimento: 2,8%.
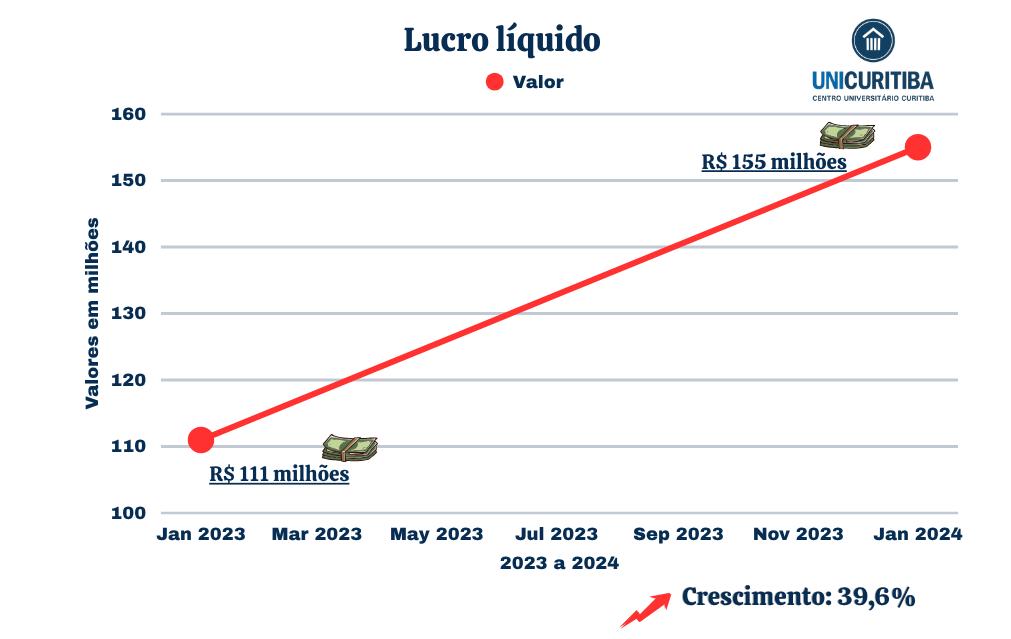
Lucro
Em 2023: a empresa teve prejuízo de R$ 111 milhões.
Em 2024: passou a ter lucro de R$ 155 milhões.
Ou seja: melhorou cerca de R$ 267 milhões no resultado final.
Isso é enorme.
O EBITDA
EBITDA (LAJIDA em português) significa “Lucros antes de Juros, Impostos, Depreciação e Amortização”. É um indicador financeiro que mede a eficiência operacional e o potencial de geração de caixa de uma empresa, ignorando efeitos financeiros, fiscais e contábeis. Mostra quanto dinheiro o negócio gera apenas com suas atividades principais.
O EBITDA do Grupo Ânima foi:
– 2023: R$ 834 milhões
– 2024: R$ 995 milhões
Crescimento: +19,2%.
Margem EBITDA:
– 2023: 29,5%
– 2024: 34,2%
Traduzindo: de cada R$ 100 que entram, a empresa agora consegue transformar R$ 34 em ganho operacional.
O grupo educacional melhorou sua situação financeira em 2024
Ele conseguiu cortar custos; reduzir gastos; melhorar dívidas e transformar prejuízo em lucro.
Corte de custos
Os gastos administrativos caíram de R$ 885 milhões, para R$ 789 milhões. Economizaram quase R$ 100 milhões.
Na prática significa:
– menos empregados;
– centralização;
– automatização;
– fechamento de estruturas;
– enxugamento administrativo.
A dívida melhorou
Eles renegociaram empréstimos e reduziram juros e como resultado perderam menos dinheiro com bancos.
O prejuízo financeiro caiu:
– de R$ 551 milhões
– para R$ 486 milhões.
Medicina virou mina de ouro
A parte da Medicina cresceu bastante, aumento de 100 vagas anuais.
– de R$ 949 milhões
– para R$ 1,058 bilhão.
Controle de inadimplência
– Segundo denúncias recebidas pelo SINPES, o grupo Ânima tem adotado estratégias mais duras em relação aos alunos inadimplentes, dando ênfase à necessidade de serem renegociadas as dívidas existentes por ocasião da renovação das matrículas.
Programas de financiamento estudantil
Crescimento do EAD
A Ânima separou oficialmente o “Ensino Digital” do resto da operação.
o EAD virou uma área estratégica central da empresa.
Receita do ensino digital:
– 2023: R$ 196 milhões
– 2024: R$ 218 milhões
Crescimento: +11,2%.
O lucro do EAD explodiu
Lucro:
– 2023: R$ 39 milhões
– 2024: R$ 67 milhões
Aumento: cerca de 70%.
Polos EAD
R$ 119 milhões em polos EAD
Uninter
A Uninter (Centro Universitário Internacional) é uma das maiores instituições privadas de ensino superior do Brasil, atuando desde há muito em educação a distância (EAD). Com sede principal em Curitiba (PR), a instituição conta com mais de 800 polos de apoio presencial espalhados por todo o país e também possui unidades internacionais.
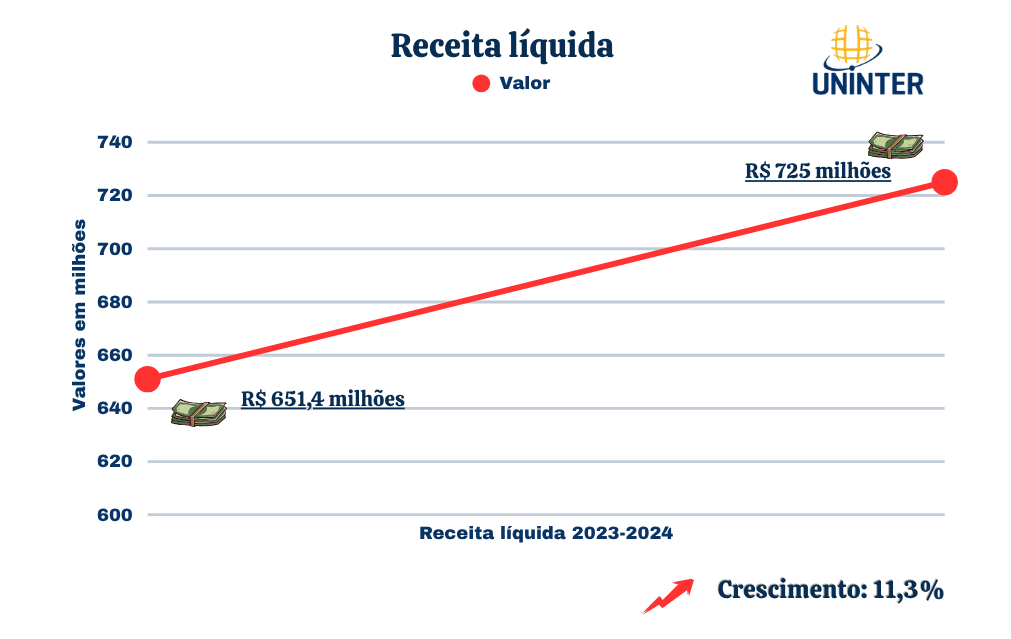
O relatório da administração e das demonstrações financeiras da Uninter S.A., referentes ao exercício de 2024, demonstram que a universidade teve lucro de mais de R$ 700 milhões apenas em 2024.
Indicadores Financeiros (Consolidado 2024)
Receita Líquida: R$ 725 milhões
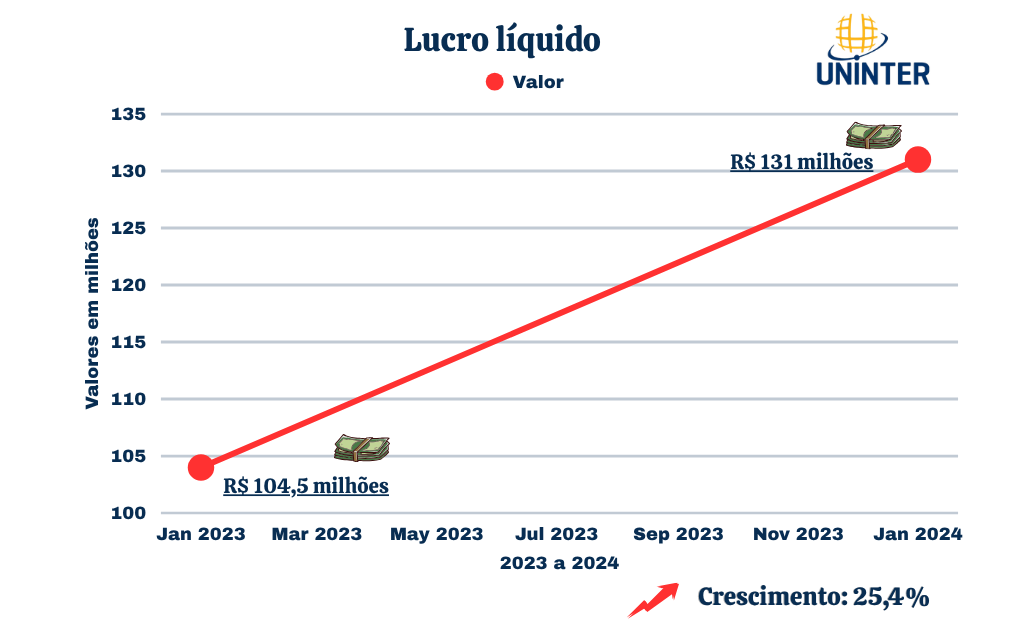
Lucro Líquido: R$ 131 milhões
EBITDA
EBITDA (LAJIDA em português) significa “Lucros antes de Juros, Impostos, Depreciação e Amortização”. É um indicador financeiro que mede a eficiência operacional e o potencial de geração de caixa de uma empresa, ignorando efeitos financeiros, fiscais e contábeis. Mostra quanto dinheiro o negócio gera apenas com suas atividades principais.
EBITDA do Uninter: R$ 183,8 milhões
Margem EBITDA: 25,4%
Isso significa que, a cada R$ 100 recebidos pela empresa, cerca de R$ 25 viraram resultado operacional. É uma margem considerada alta no setor educacional e melhorou em relação ao ano anterior.
O Uninter cresceu bastante
A empresa aumentou, segundo o relatório da administração e das demonstrações financeiras:
– A receita em 11,3%;
– O EBITDA em 21,4%;
– E o lucro líquido em 25,4%.
O EAD é o grande motor da empresa
A Uninter praticamente depende do ensino a distância:
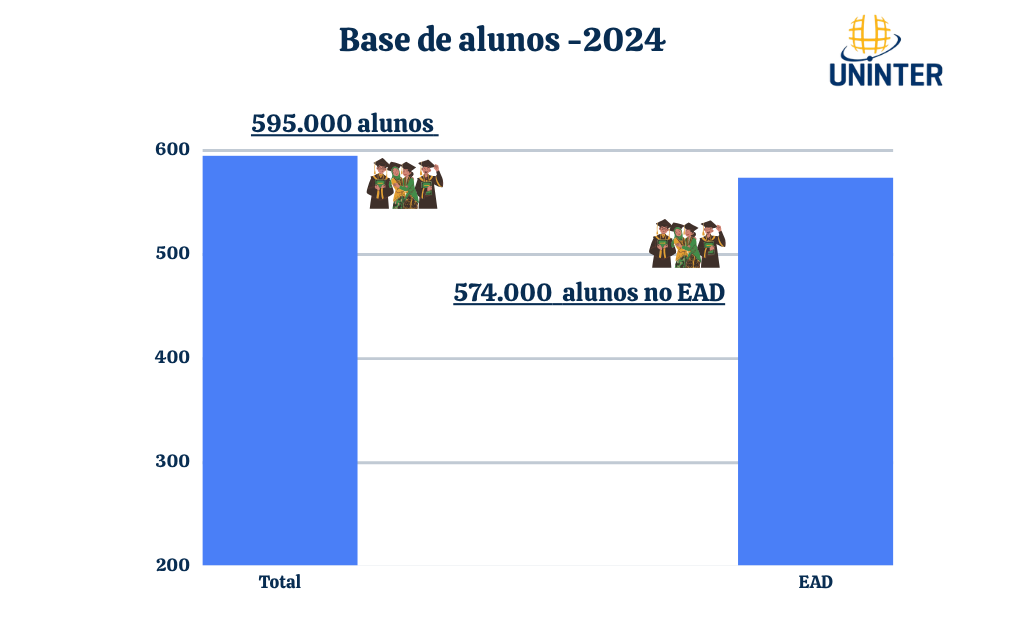
Dos quase 595 mil alunos, mais de 574 mil estão no EAD.
A inadimplência diminuiu
A empresa conseguiu reduzir de 15,3% para 13,4%.
Expansão nacional e internacional
A estrutura da empresa:
Mais de 750 polos no Brasil; polos nos Estados Unidos; Europa e Japão.
Fonte:
https://www.uninter.com/compliance/wp-ontent/uploads/2025/09/Uninter14abr2025.pdf
PUCPR
A seguir, breve síntese da prosperidade do Grupo Marista, extraída de Relatórios de Sustentabilidade do Grupo Marista – Dados 2022, 2023, 2024, 2025 (com as referências aos “colaboradores” inseridas entre aspas para manter fidelidade com os dados fornecidos pelo Grupo Marista, sem manifestar adesão a esse execrável jargão neoliberal:
O Grupo Marista é formado pela mantenedora Associação Paranaense de Cultura (APC) e pela FTD Educação. Com sede em Curitiba (PR), atua com o Ensino Superior por meio da PUCPR, na promoção da saúde com os Hospitais São Marcelino Champagnat e Universitário Cajuru, nas soluções de ensino com a FTD Educação e com crianças e adolescentes com o Centro Marista de Defesa da Infância, o CMDI. Integra a Província Marista Brasil Centro-Sul (PMBCS), uma das unidades administrativas do Instituto Marista no Brasil.
Estrutura
96 unidades de educação básica
63 colégios particulares
33 escolas sociais gratuitas
Presença em 22 estados
Mais de 100 mil estudantes, 84 mil deles nos colégios pagos
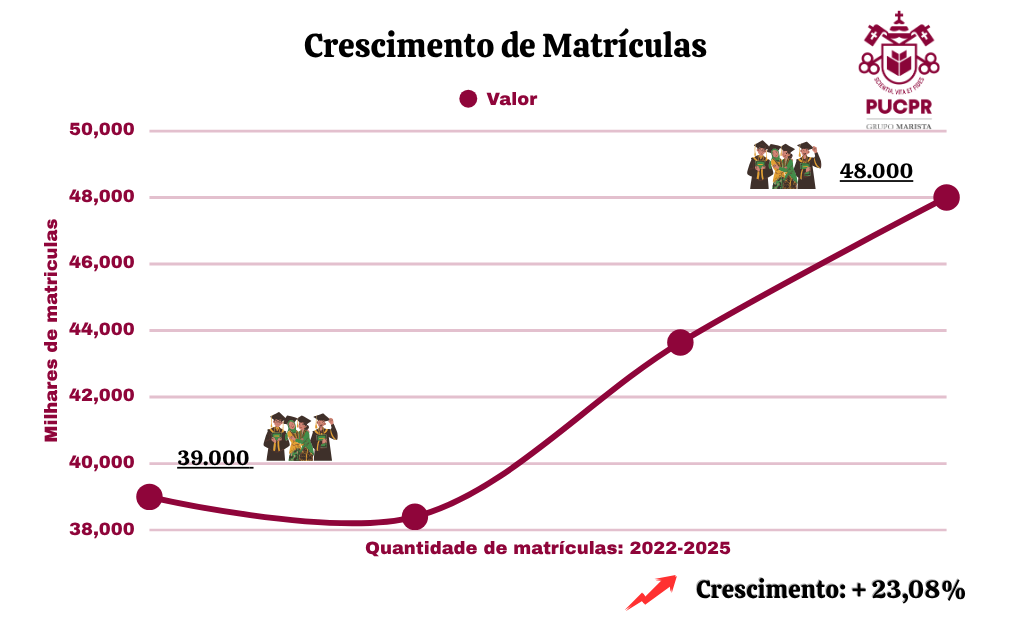
PUC-PR mais de 48 mil alunos em 2025
Crescimento de novas matrículas PUC-PR
2022: 39.000
2023: 38.400
2024: 43.641
2025: 48.000
Crescimento de + 23,08%. Ou seja, a PUCPR ganhou 9.000 matrículas entre 2022 e 2025
PUC – Quantidade de Professores:
2021: 1.500
2022: 1.506
2023: 1.431
2024: 1.585
2025: 1.254
Lucros – Demonstração do Valor Adicionado (DVA)
DVA é toda a riqueza produzida pelo Grupo Marista durante o período analisado.
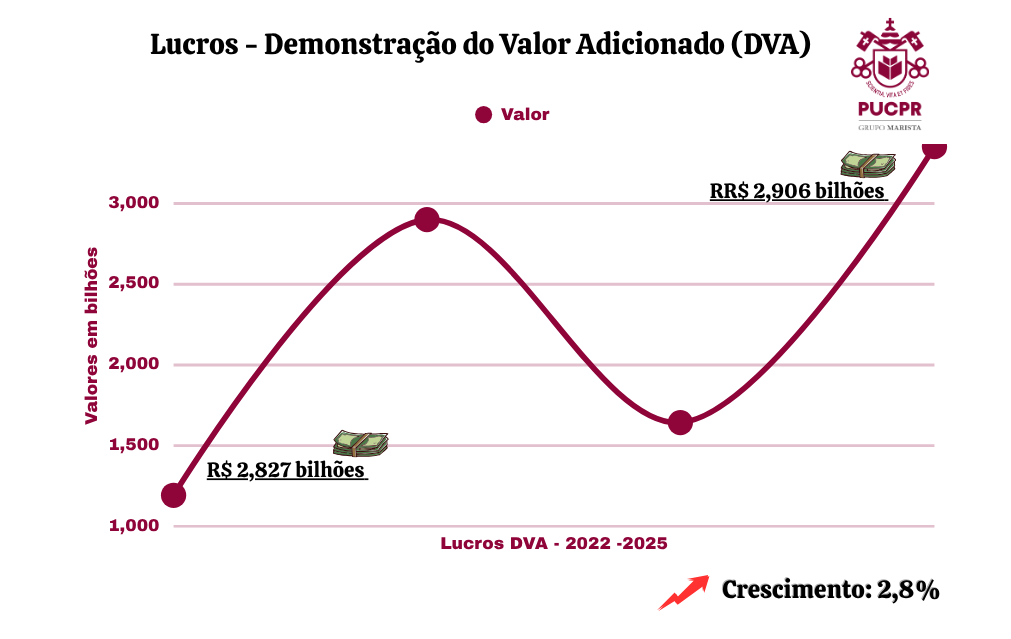
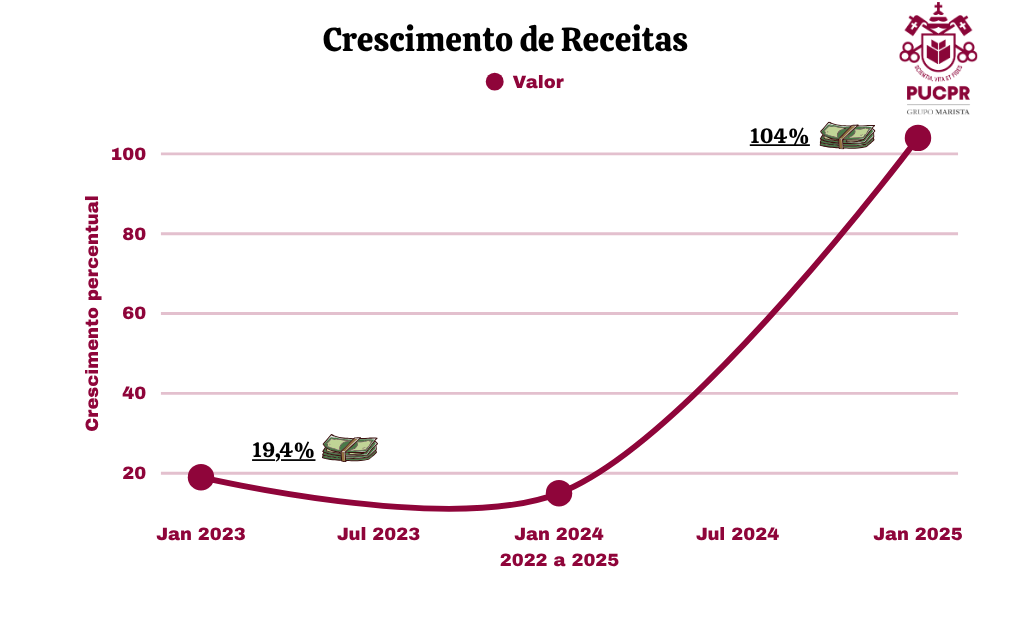
O Grupo Marista elevou sua receita de R$ 1,19 bilhão para R$ 3,35 bilhões e aumentou o superávit de R$ 61,3 milhões para R$ 181,8 milhões entre 2022 e 2025. O melhor desempenho proporcional ocorreu em 2024, mas 2025 registrou os maiores valores absolutos de geração de riqueza e resultado positivo da série histórica.
2022
Valor econômico gerado: R$ 1,193 bilhão
Superávit: R$ 61,3 milhões
2023
Valor econômico gerado: R$ 1,425 bilhão
Superávit: R$ R$ 91,9 milhões
2024
Valor econômico gerado: R$ 1,643 bilhão
Superávit: R$ 136,2 milhões
2025
Valor econômico gerado: R$ 3,352 bilhões
Superávit: R$ 181,8 milhões
Crescimento de receita
2022 → 2023: 19,4%
2023 → 2024: 15,3%
2024 → 2025: 104 %
Entre 2022 e 2025, a receita cresceu 181%.
Ou seja, o Grupo Marista praticamente triplicou a riqueza gerada em apenas três anos.
Crescimento do superávit
2022 → 2023: + 50%
2023 → 2024: + 48,2%
2024 → 2025: + +33,5%
Entre 2022 e 2025:
– Superávit de R$ 61,3 milhões para R$ 181,8 milhões;
– Crescimento acumulado de 196,8%.
Também praticamente triplicou.
“Colaboradores” PUC-PR
2023: 3118
2024: 3151
2025: 2846
Diferença entre a remuneração do indivíduo mais bem pago e a média dos “colaboradores”, mas também como essas remunerações evoluem ao longo do tempo.
| Indicador | 2023 | 2024 | 2025 |
| Proporção entre a remuneração do indivíduo mais bem pago e a remuneração média dos “colaboradores” | 11,2 | 22,3 | 16,4 |
| Aumento percentual da maior remuneração paga | 2,5% | 10,0% | 4,4% |
| Aumento percentual da remuneração total média | 1,8% | 11,6% | 6,4% |
| Proporção do aumento percentual da maior remuneração em relação ao aumento percentual da remuneração total média | 1,3 | 0,9 | 0,7* |
Diferença salarial entre o topo e a média
2023: 11,2
- A pessoa mais bem remunerada recebeu 11,2 vezes a remuneração média dos “colaboradores”.
2024: 22,3
- A diferença praticamente dobrou.
- O mais bem remunerado recebeu 22,3 vezes a média dos trabalhadores.
2025: 16,4
- A distância diminuiu em relação a 2024, mas continuou maior do que em 2023.
Balanço 2025:
Fonte: https://grupomarista.org.br/sustentabilidade/
Outro lado: O SINPES entrou em contato com as instituições de ensino mencionadas nesta matéria para solicitar um posicionamento sobre os fatos relatados neste texto. No entanto, apenas a PUCPR manifestou-se.
Segue a nota encaminhada pela PUCPR:
NOTA DE ESCLARECIMENTO
Ao Sindicato dos Professores do Ensino Superior de Curitiba e Região Metropolitana –
SINPES
Prezados,
A PUCPR agradece a oportunidade de apresentar informações que contribuem para uma compreensão mais ampla do contexto institucional relacionado às questões trazidas. A Universidade reconhece que relações institucionais consistentes são construídas com diálogo transparente, respeito mútuo e confiança. É essa compreensão que tem orientado e fortalecido a relação da PUCPR com seus professores e com as entidades que os representam, em um processo contínuo de construção de confiança e soluções compartilhadas.
Entre os pontos apresentados, os indicadores econômicos merecem uma contextualização importante. As informações consolidadas constantes dos Relatórios de Sustentabilidade do Grupo Marista de 2022 e de 2025 não se restringem à PUCPR, mas contemplam o conjunto das frentes de missão que integram o Grupo Marista, incluindo o Corporativo, a FTD Educação, o Complexo de Saúde e a própria Universidade. Além disso, os dois relatórios refletem momentos institucionais distintos e, por isso, seus indicadores devem ser analisados considerando as alterações no escopo de consolidação dos dados ocorridas no período.
Quando observados sob a perspectiva da Associação Paranaense de Cultura (APC), mantenedora da PUCPR e das frentes de saúde, os indicadores revelam um cenário mais abrangente. Entre 2022 e 2025, a Remuneração do Trabalho passou de R$ 497,6 milhões para R$ 653,9 milhões, crescimento de 31,4%, percentual alinhado à evolução de 32,6% do Valor Econômico a Distribuir, que passou de R$ 626,3 milhões para R$ 830,8 milhões. Os números mostram que a evolução das atividades da Instituição foi acompanhada por investimentos relevantes na remuneração de suas equipes.
A leitura do resultado financeiro também deve considerar esse cenário mais amplo. No período, o superávit da mantenedora permaneceu estável, passando de R$ 61,3 milhões, em 2022, para R$ 60,0 milhões, em 2025. Esse desempenho reflete, entre outros fatores, a ampliação dos descontos concedidos aos estudantes, que são o principal componente das Despesas Financeiras que passaram de R$ 60 milhões para R$ 124 milhões, reforçando o compromisso da Instituição com sua missão comunitária.
Sob a mesma perspectiva, a evolução do quadro docente acompanha a dinâmica própria da atividade acadêmica e o planejamento institucional voltado à sustentabilidade e à qualidade do ensino. Revisões de matrizes curriculares, aperfeiçoamentos dos projetos pedagógicos e readequações da distribuição da carga horária, inclusive aumentando a quantidade de docentes ente 32 e 40 horas/semanais, fazem parte do processo contínuo de atualização da Universidade e da busca permanente pela excelência acadêmica.
Esse mesmo compromisso com a qualidade acadêmica se reflete na relação construída com seus professores. A PUCPR pauta sua atuação pelo respeito à legislação e às normas coletivas vigentes, participando das negociações por meio das entidades representativas e reconhecendo o diálogo como instrumento essencial para a construção de soluções equilibradas e duradouras. Esse processo de diálogo resultou no mais recente Acordo Coletivo de Trabalho, que incorporou avanços relevantes para os docentes da PUCPR, entre eles:
• ampliação e reafirmação das garantias aplicáveis aos docentes hipersuficientes;
• redução do prazo dos contratos por prazo determinado para até seis meses;
• priorização dos docentes da PUCPR nos processos seletivos internos;
• licença remunerada, mediante anuência da Universidade, com garantia de retorno na
mesma carga horária anteriormente exercida e garantia provisória de emprego por um
semestre;
• estabelecimento de limite para redução de carga horária;
• majoração do adicional por quinquênio para 20%;
• manutenção do semestre letivo em dezoito semanas;
• pagamento do recreio, prática adotada voluntariamente pela PUCPR e antes mesmo da
definição da matéria pelo Supremo Tribunal Federal; e
• ampliação das possibilidades de atuação em projetos de pós-graduação, cursos livres e
atividades extraordinárias.
A esse conjunto de avanços somam-se iniciativas adotadas diretamente pela própria Universidade, como a concessão de vale-refeição aos docentes com carga horária igual ou superior a nove horas semanais, benefício implementado por iniciativa institucional da PUCPR, que representa um investimento aproximado de R$ 600 mil reais mensais.
A valorização do corpo docente não se traduz em uma única medida. Ela é construída de forma contínua, por meio de uma política que integra remuneração, ampliação de direitos, benefícios institucionais, desenvolvimento profissional, investimentos nas condições de trabalho e diálogo permanente. Essa visão orienta as decisões da Universidade e sustenta seu compromisso com a excelência acadêmica e com a construção de um ambiente universitário cada vez mais qualificado.
Atenciosamente, Pontifícia Universidade Católica do Paraná (PUCPR)